3年契約の自動車保険とは?
1年契約との違いやメリット・デメリットをFPが解説
※この記事は、一般的な自動車保険商品について説明しております。ソニー損保の自動車保険の詳細はこちらからご確認ください。
この記事で分かること
- 3年契約とは自動車保険の保険期間を3年とする契約
- 事故を起こしても次の更新時までは保険料が据え置きになるメリットがある
- 契約期間内は、ゴールド免許割引の適用を受けるなど、保険料が安くなる条件変更ができないデメリットもある
- 3年契約の途中でも解約は可能で、等級も基本的に引き継げる
- 3年契約といった長期契約は主に代理店型の保険会社のみで取扱いがある
自動車保険(任意保険)の契約期間は、一般的に1年間が主流ですが、保険会社によっては2年や3年、5年といった長期契約を選択できる場合があります。長期契約には、契約期間中は保険料が変わらない、毎年の更新手続きが不要になるといったメリットがある一方、条件変更ができないなどのデメリットがあることに注意が必要です。この記事では、長期契約のなかでもとくに3年契約に焦点を当て、その特徴や1年契約との違い、メリット・デメリットのほか、途中での乗換えの可否についても詳しく解説します。保険期間の選び方で迷っている人は、ぜひ参考にしてください。
1.自動車保険の3年契約とは?
自動車保険は通常1年ごとに更新しますが、一部の保険会社では3年単位など1年を超える期間で契約できるプランを用意しています。3年契約では、契約開始時点の等級や免許の色などの条件をもとに3年間の保険料が決まるため、毎年更新する1年契約とは仕組みが異なります。ここでは、3年契約の特徴をお伝えします。
1-1.1年ごとに更新せず3年間で契約する
自動車保険の3年契約とは、通常1年ごとに行う契約を3年間分まとめて結ぶ長期契約のことです。保険期間が3年間にわたるため、その間は更新手続きが不要になります。補償内容やロードサービスなどの基本的なラインナップは、1年契約の自動車保険と変わりません。
1年契約と3年契約(長期契約)には、いくつかの違いがあります。主な違いは以下の通りです。
| 比較項目 | 1年契約 | 3年契約(長期契約) |
|---|---|---|
| 更新手続き | 1年ごとに必要 | 3年に1回(契約期間中は不要) |
| ノンフリート等級(事故なし) | 翌年1等級上がって保険料も下がる | 契約期間中の等級は変わらないので保険料も変わらない |
| ノンフリート等級(事故あり) | 翌年下がって保険料が上がる | 契約期間中の等級は変わらないので保険料も変わらない |
| ゴールド免許割引 | 1年ごとの状況に応じて適用される | 契約期間中である3年間は、免許の色が変わっても次の契約更新まで反映されない |
| 主な取扱い会社 | 代理店型・ダイレクト型いずれも取扱いあり | 代理店型のみ |
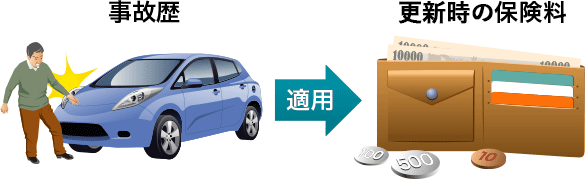
3年契約では、契約期間中である3年間は等級や保険料が変動しない点が1年契約との主な違いです。無事故であれば更新時に等級が一気に3つ上がりますが、事故を起こした場合も更新時にまとめてダウンします。
自動車保険の大切なルールに「ノンフリート等級制度(以下、等級制度)」という仕組みがあります。これは、どの保険会社でも一般的に取り入れられている共通のルールです。
ソニー損保の自動車保険では、20等級が上限となります。
1-2.保険料の支払いは1回払い・年払い・月払いから選べる
3年契約の自動車保険の保険料の支払い方法は保険会社によって異なりますが、一般的に1回払い(3年分一括)・年払い・月払いから選ぶことができます。年払いは1年分の保険料を年間でまとめて支払う方法で、月払いは毎月分割して支払う方法です。
保険会社によっては、保険料の1回払を選ぶと、年払い×契約年数分よりも割安になる場合があります。ただし、1回払では一度にまとまった金額が必要になるため、家計の状況にあわせて支払方法を選びましょう。
1-3.長期契約は取扱う保険会社が限られている
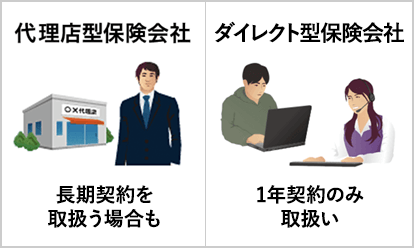
自動車保険を取扱う保険会社は、代理店型とダイレクト型の2つに分けられます。代理店型は、保険会社とお客さまの間に保険代理店の営業担当者がいて、対面で契約内容の説明や申込手続を行う保険会社です。
一方、ダイレクト型は、お客さま自身がインターネットや電話で申込手続を行う保険会社を指します。代理店型に比べ、中間コストが抑えられ、保険料は割安になりやすい反面、不明点がある場合は、電話やウェブ(チャット)等で契約や申込みに関する相談をする必要があります。
3年契約などの長期契約の自動車保険は、代理店型の保険会社でのみ取扱いがあります(2026年2月現在)。ダイレクト型の保険会社では、長期契約の取扱いはありません。
2.自動車保険を3年契約にするメリット
自動車保険を3年契約にすると、どのようなメリットがあるのでしょうか。ここでは、長期契約ならではの4つのメリットを紹介します。
2-1.事故を起こしても次の更新時まで保険料が上がらない
所有する車が9台以下の場合、自動車保険は保険金請求の有無によって等級が変動するノンフリート等級制度を採用していますので、事故等で保険金を請求すれば翌年の等級が下がります。等級が低いほど保険料は高くなりますので、事故を起こして保険金を請求すると、更新時に保険料が上がってしまいます。
事故等で保険金を請求したとき、1年契約の場合は翌年の保険料が上がりますが、長期契約の場合は、契約期間内は保険料が上がりません。たとえば、契約期間が2年残っている状態で事故が起き、保険金を請求したとしても、2年間は保険料が据え置きとなるメリットがあります。
2-2.自動車保険を毎年更新する手間が省ける
長期契約であれば、毎年更新をする必要がないため、1年ごとの手続きの手間が省けます。ただし、3年満期時には原則として更新内容の確認・手続きが必要です。自動継続特約や更新サポートといった特約が付いている場合、更新忘れによる無保険を防ぐ仕組みが働くことがありますが、保険会社によっても取り扱いは異なります。
2-3.保険料の1回払による割引がある場合も
保険会社によっては、長期契約の自動車保険の保険料を一括で支払えば、同じ条件の1年契約の保険料×長期契約の契約年数分よりも割安になる場合があります。1年あたりの保険料をおさえたい場合は、長期契約の自動車保険を契約することも選択肢になるでしょう。
2-4.保険料の改定があっても3年間保険料が上がらない
自動車保険は、損害保険料率算出機構が毎年算出する「型式別料率クラス」を適用しており、メーカーや車種、型式ごとのリスク区分によっては、1年契約では更新のたびに保険料が変わる可能性があります。
しかし3年契約などの長期契約の場合は、補償内容や契約車両などを変更しない限り、契約期間中は保険料が変わりません。そのため、更新前に料率クラスが変わっても、次の契約時まで保険料に影響しません。ただし料率クラスが下がった場合にはその恩恵を受けられないため、デメリットになる場合もあります。
3.自動車保険を3年契約にするデメリット
続いて、自動車保険を3年契約にした場合のデメリットを見ていきましょう。
3-1.契約期間中に割引につながる変化が生じても保険料に反映できない
3年契約の場合、契約期間の途中で保険料が安くなる変化が生じても、3年後の更新時まで保険料を安くできないことがあります。たとえば、免許証の色がゴールドだと一般に保険料の割引が適用されますが、3年契約の場合は、契約期間の途中で免許証の色がブルーからゴールドになっても、3年間、割引が適用されないケースが考えられます。このように、1年契約なら翌年から受けられたはずの割引の適用タイミングが遅くなる場合があります。
3-2.保険料率が契約途中で改定されても保険料が下がらない
自動車保険の保険料は、本来であれば毎年変動するものです。しかし、3年契約の場合は期間中の保険料が固定されるため、途中で料率が下がっても次の更新まで安くなることはありません。一方で、保険料率が上がった際も契約期間中は保険料が据え置かれる点は、3年契約ならではのメリットといえます。なお、契約期間終了後の更新時の保険料変動額は、1年契約時よりも3年後の方が影響度合いが大きい可能性もあります。
3-3.事故を何度も起こしているとまとめて等級が下がる
3年契約は1年契約に比べて、事故を複数回起こした場合の等級ダウンの影響が更新時に大きくなりやすいです。
契約期間中に事故を起こして保険金を請求すれば、その分だけ次回更新時に等級が下がります。3年契約の場合は契約期間が長い分、複数回の保険金請求の等級への影響が、更新時にまとめて反映されます。たとえば、1年に1回、等級が3つ下がる事故で保険金請求をしたとして、1年契約の場合は1年ごとに3つずつ等級が下がっていきますが、3年契約の場合は更新時に一気に9等級下がってしまいます。
自動車保険の契約期間中に事故を起こしても、次回の更新まで契約期間が1年以上ある場合は、契約更新時まで保険料が同じであることは3年契約のメリットです。しかし、保険金請求の回数によっては、更新時にまとめて等級が下がることで、保険料が一気に上がってしまいます。累積としては1年契約と同じ上昇幅でも、影響がまとめてあることで、負担感が大きくなります。
4.3年契約は途中解約して乗換え(解約)できる?
3年契約の自動車保険を利用していて、契約途中で他社への乗換えを検討する場合もあるでしょう。ここでは、契約途中での乗換えと等級の引継ぎについて解説します。
4-1.3年契約の途中でも乗換えはできる
3年契約の自動車保険であっても、契約途中でほかの保険会社に乗換えることは可能です。基本的に契約期間中に解約することで違約金は発生しないため、保険料が高いと感じた場合や家族構成が変わった場合など、見直しの理由があれば満期を待たずに乗換えを検討しても問題ありません。
ただし、乗換えのタイミングには注意が必要です。3年契約であっても、始期応当日(たとえば4月1日に契約を開始した場合、2年目・3年目の4月1日のこと)に解約すれば、無事故期間に応じて進行した等級をそのまま引き継ぐことができます。たとえば、3年契約の契約日が9等級だった人が、無事故で1年後の始期応当日に乗換えた場合、10等級での契約となるのです。始期応当日より前に解約すると、その年の無事故実績がカウントされず、原則として等級が進まないまま引き継がれることになるため、タイミングを確認してから手続きを行いましょう。
また、1回払で保険料を支払い済みの場合や、長期年払いで契約期間の途中で解約する場合は、解約返戻金として残りの契約期間分に応じた金額が返金されます。ただし、短期率(既経過契約期間に応じた所定の割合)を採用している保険会社の場合は、月割計算よりも少なくなり、残りの契約期間分に応じた金額が満額戻るとは限りません。乗換えを検討する際は、解約返戻金の計算方法を事前に確認しておきましょう。
4-2.乗換えで注意すること
3年契約を途中解約してほかの保険会社への乗換えで、契約期間中に事故を起こして保険金を請求している場合は注意が必要です。乗換えたからといって事故歴がリセットされるわけではなく、乗換先の保険会社でも事故あり係数(事故あり係数適用期間)とダウンした等級が適用された状態で契約が始まります。
5.自動車保険の3年契約に関するQ&A
ここでは、自動車保険の3年契約についてよくある疑問と回答を紹介します。
Q1.自動車保険の契約期間は3年契約のほかにどのような種類がありますか?
A.自動車保険の契約期間には、主に次のような種類があります。
- 契約期間が1日単位の「1日自動車保険」
- もっとも一般的な「1年契約」
- 2年以上の契約期間となる「長期契約」
1日自動車保険は、自動車を所有していない人が帰省時に別居の家族や、知人の自動車を借りる場合など、自分が補償の対象にならない自動車を運転する際に加入する保険です。
もっとも一般的な1年契約は、自動車保険における標準的な契約期間で、自動車保険を取り扱うすべての保険会社が取り扱っています。
長期契約は、保険会社によって取扱いのある年数が異なり、3年契約や5年契約などがあります。基本的な補償のラインナップやサービスは1年契約と変わりませんが、取扱いは代理店型の保険会社に限定されている点が特徴です。
※ダイレクト型の保険会社では、自動車保険の契約期間を1年のみとしているのが一般的です。
Q2.自動車保険の3年契約が向いている人は?1年契約が向いている人は?
A.以下のような人は、3年契約の自動車保険を検討してもよいでしょう。
【3年契約が向いている人】
- 毎年の更新手続きが面倒と感じる人
3年間は更新が不要になるため、仕事が忙しく手続きに時間を割きにくい人や、事務手続きが面倒と感じる人にとってメリットがあります。 - 家計の支出を一定に保ちたい人
契約期間中は保険料が変わらない上に、改定による値上げの影響も受けないため、保険料の見通しが立ちやすくなります。
【1年契約が向いている人】
一方で、以下のような人は1年契約のほうがメリットを得やすい場合があります。
- 無事故を継続している人
毎年等級が上がることで、一般的には等級に応じた割引率も高くなるため、3年間の合計保険料で比較すると1年契約のほうが少なくなる可能性があります(等級には上限があります)。 - 毎年保険料を見直したい人、他社への乗換えを検討している人
1年ごとに契約内容や保険会社を見直すことができ、その時々の最適な保険を選ぶことができます。 - 1年以内にゴールド免許になる予定の人
3年契約では契約期間中に新たにゴールド免許を取得しても割引が適用されません。そのため、1年以内にゴールド免許になる予定の人は、1年契約にして次の更新時に割引を適用させるのが良いでしょう。
ご自身の運転状況やライフスタイルに合わせて検討することが大切です。
6.自動車保険は契約期間による違いを理解してから検討を
自動車保険の長期契約のメリットは、更新手続きの手間が省けるほか、契約期間中に保険料が変わらず、1回払だと保険料が割安になる場合があることです。一方で、契約期間中に保険料が変わらないことで、1年契約なら更新時に適用されたはずの割引の適用タイミングが遅れることも考えられます。自動車保険を契約する際は、長期契約のメリットとデメリットを理解したうえで検討しましょう。
継続手続・2台目以降のお車の新規申込は、
ご契約者ページをご利用ください。
ご契約者の2台目以降の契約はマイページからの手続きがお得!
2台目以降はマイページ新規申込割引でさらに1,000円割引
※お支払回数によっては、記載の割引額 ちょうどにならない場合があります。
- インターネット割引12,000円※
- 24時間ネットで申込完結
- クレジットカード分割払OK
- 最短翌日から補償開始
※お支払回数によっては、記載の割引額ちょうどにならない場合があります。
ご契約者の方
自動車保険ガイド
- 自動車保険ガイド
- 代理店型保険会社からの乗換ガイド
- 補償内容の選び方
- 等級制度ガイド
- 契約手続の流れ
- 等級引継ぎガイド
- 車両保険ガイド
- 人気乗用車の保険料例
- トヨタ プリウスの保険料っていくら?
- ニッサン ノートの保険料っていくら?
- トヨタ アクアの保険料っていくら?
- トヨタ C-HRの保険料っていくら?
- ホンダ フリードの保険料っていくら?
- ホンダ フィットの保険料っていくら?
- トヨタ シエンタの保険料っていくら?
- トヨタ ヴィッツの保険料っていくら?
- トヨタ ヴォクシーの保険料っていくら?
- ニッサン セレナの保険料っていくら?
- トヨタ ルーミーの保険料っていくら?
- トヨタ カローラの保険料っていくら?
- スバル インプレッサの保険料っていくら?
- トヨタ タンクの保険料っていくら?
- ホンダ ヴェゼルの保険料っていくら?
- トヨタ ハリアーの保険料っていくら?
- トヨタ ノアの保険料っていくら?
- トヨタ パッソの保険料っていくら?
- ニッサン エクストレイルの保険料っていくら?
- スズキ ソリオの保険料っていくら?
- マツダ デミオの保険料っていくら?
- トヨタ ヴェルファイアの保険料っていくら?
- ホンダ ステップワゴンの保険料っていくら?
- トヨタ エスクァイアの保険料っていくら?
- トヨタ アルファードの保険料っていくら?
- マツダ CX-5の保険料っていくら?
- スズキ スイフトの保険料っていくら?
- トヨタ クラウンの保険料っていくら?
- ホンダ シャトルの保険料っていくら?
- マツダ アクセラの保険料っていくら?
- マツダ CX-8の保険料っていくら?
- スズキ クロスビーの保険料っていくら?
- 年代別の保険料相場
- 交通事故の過失割合
- 歩行者と四輪車の事故
- 青信号で横断歩道を渡る歩行者と赤信号無視の四輪車の事故
- 駐車スペース内での、歩行者と四輪車の事故
- 通路での歩行者と四輪車の事故
- 四輪車同士の事故
- 青信号車と赤信号車の事故
- 同幅員の交差点での事故
- 一方通行違反のある事故
- 方が明らかに広い道路での事故
- 一方に一時停止の規制がある道路での事故
- 交差する道路のうち一方が優先道路である場合
- 信号機のある交差点に、直進車・右折車ともに青信号で進入した場合の事故合
- 信号機のない交差点での事故
- 右折車が優先道路に出る場合の事故
- 道路外から道路に進入するために左折する場合
- センターオーバー
- 進路変更車と後続直進車の事故
- 転回(Uターン)中の車と直進車との事故
- 駐停車車両への追突事故
- 一方に一時停止の規制がある交差点での事故
- 進路変更車とゼブラゾーンを進行した後続直進車の事故
- 交差点に進入した四輪車と緊急車両の事故
- 駐車場内の交差点での出会い頭の事故
- 駐車場内で駐車スペースから出る際に、前方通路を走る車と衝突
- 駐車場内の通路を進行する四輪車と、駐車スペースに進入しようとする四輪車の事故
- 駐車場内で、隣の駐車車両に接触・衝突
- 四輪車と二輪車の事故
- 赤信号で交差点に進入した直進四輪車と青信号で進入した直進四輪車の事故
- 赤信号で交差点に進入した直進二輪車と青信号で進入した直進四輪車の事故
- 同程度の道幅の交差点での事故(二輪車が左方、四輪車が右方の場合)
- 同程度の道幅の交差点での事故(四輪車が左方、二輪車が右方の場合)
- 四輪車に一時停止の規制がある場合の事故
- 同程度の道幅の交差点での事故(四輪車が左方、二輪車が右方の場合
- 信号機のある交差点に、直進二輪車・右折四輪車ともに青信号で進入した場合の事故
- 四輪車と二輪車(バイク)のドア開放事故
- 二輪車(バイク)の駐停車車両への追突事故
- 信号のない交差点で、左折する四輪車が、後方から直進してきた二輪車を巻込む事故
- 四輪車と自転車の事故
- 交差点に青信号で進入した自転車と、赤信号で進入した四輪車の事故
- 交差点に青信号で進入した四輪車と、赤信号で進入した自転車の事故
- 同程度の道幅の交差点での事故
- 広い道路からの自転車と、狭い道路からの四輪車の事故
- 広い道路からの四輪車と、狭い道路からの自転車の事故
- 四輪車側に一時停止(止まれ)の規制がある場合
- 自転車側に一時停止(止まれ)の規制がある場合
- 自転車が優先道路を走行している場合
- 四輪車が優先道路を走行している場合
- 四輪車が一方通行を逆走している場合
- 自転車が一方通行を逆走している場合
- 同程度の道幅の交差点における「ながらスマホ」の自転車と四輪車の事故
- 前方を走る自転車が障害物を避けるために進路変更した際の接触事故
- 高速道路での事故
- 四輪車同士の事故
- 四輪車が加速車線、二輪車が本線車道を走行中の事故
- 二輪車が加速車線、四輪車が本線車道を走行中の事故
- 走行車線から追越車線へ進路変更する場合の事故
- 走行車線から追越車線へ進路変更する場合の事故(四輪車が走行車線、二輪車が追越車線)
- 前車の急ブレーキによる後続直進車の追突事故
- 歩行者と自転車の事故
- 横断歩道中の信号変更がない事故
- 横断歩道中の信号変更がある事故
- 歩行者が青信号で横断を開始した事故
- 歩行者が赤信号で横断を開始した事故
- 信号機の設置されていない横断歩道上の事故
- 車道通行が許されている場合の事故
- 車道通行が許されていない場合の事故
- よくある質問
- 過失割合全般
- 交通ルールについて
- 保険金のお支払いについて
- 自動車保険の自然災害ガイド
- 自動車保険の書類ガイド
- 自動車の税金ガイド
- 型式別料率クラスとは
- マンガでわかる自動車保険
- ご契約者ガイド
お問合せ
新規のお客様
0120-919-928
電話受付 9:00~18:00
(平日・土日休日問わず)